قانون پایانه های فروشگاهی و سامانه مؤدیاندستورالعمل ها و بخشنامه هانکات و دانستنی های بیشتر از سامانه مؤدیان
شرایط و ضوابط معافیت از صدور صورتحساب الکترونیکی نوع اول و دوم برای صاحبان مشاغل در سال1405َ
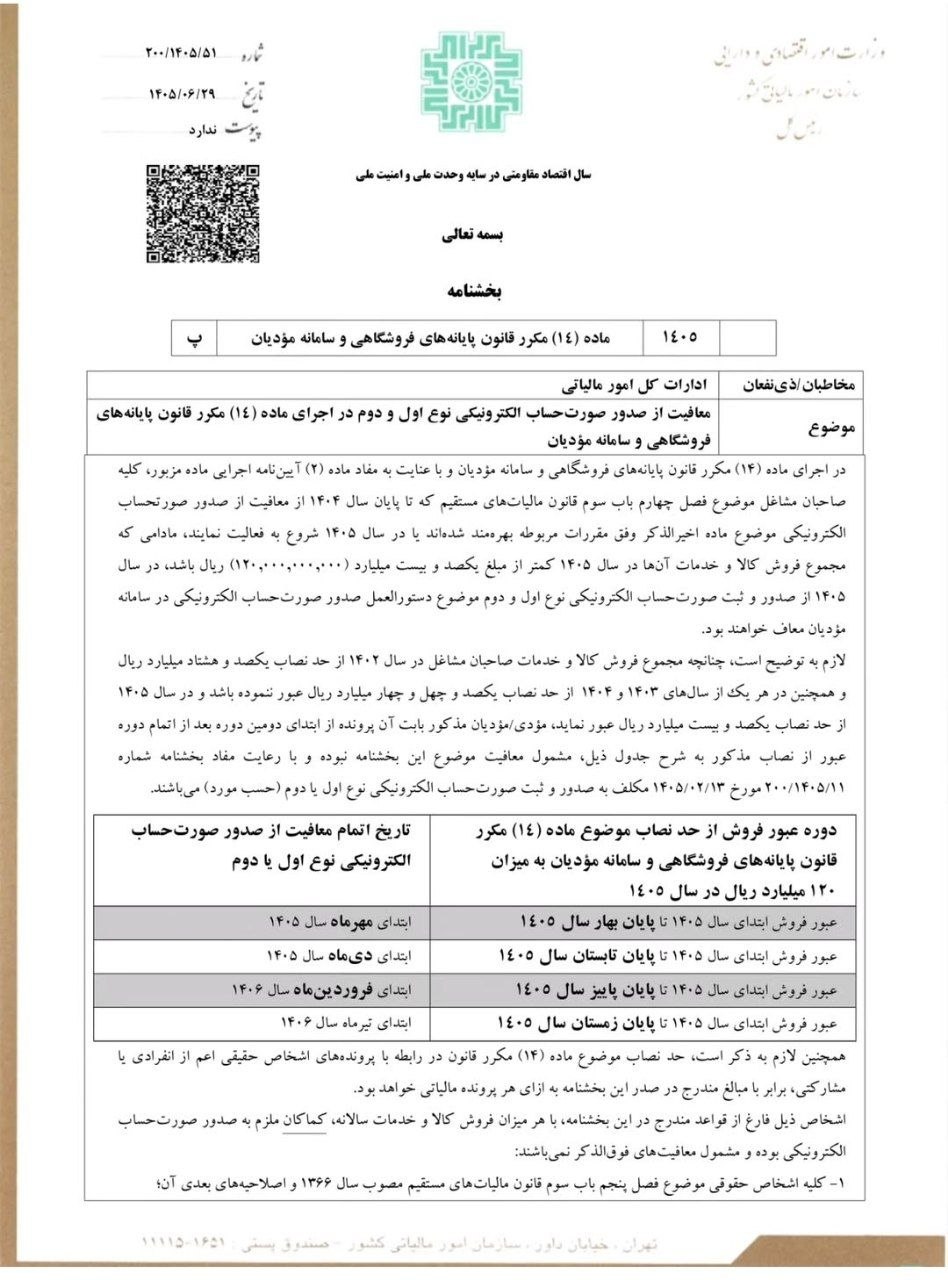
معافیت از صدور صورتحساب الکترونیکی نوع اول و دوم در اجرای ماده (14) مکرر قانون پایانههای فروشگاهی و سامانه مؤدیان در سال1405
در اجرای ماده (14) مکرر قانون پایانه های فروشگاهی و سامانه مؤدیان و با عنایت به مفاد ماده (2) آیین نامه اجرایی ماده مزبور، کلیه صاحبان مشاغل موضوع فصل چهارم باب سوم قانون مالیاتهای مستقیم که تا پایان سال 1404 از معافیت از صدور صورتحساب الکترونیکی موضوع ماده اخیرالذکر وفق مقررات مربوطه بهره مند شده اند یا در سال 1405 شروع به فعالیت نمایند،
مادامی که مجموع فروش کالا و خدمات آن ها در سال 1405 کمتر از مبلغ یکصد و بیست میلیارد (120,000,000,000) ریال باشد،
در سال 1405 از صدور و ثبت صورت حساب الکترونیکی نوع اول و دوم موضوع دستورالعمل صدور صورت حساب الکترونیکی در سامانه مؤدیان معاف خواهند بود.
لازم به توضیح است، چنانچه مجموع فروش کالا و خدمات صاحبان مشاغل در سال 1402 از حد نصاب یکصد و هشتاد میلیارد ریال و همچنین در هر یک از سالهای 1403 و 1404 از حد نصاب یکصد و چهل و چهار میلیارد ریال عبور ننموده باشد و در سال 1405 از حد نصاب یکصد و بیست میلیارد ریال عبور نماید مؤدی مؤدیان مذکور بابت آن پرونده از ابتدای دومین دوره بعد از اتمام دوره عبور از نصاب مذکور به شرح جدول ذیل مشمول معافیت موضوع این بخشنامه نبوده و با رعایت مفاد بخشنامه شماره 200/1405/11 مورخ 1405/02/13 مکلف به صدور و ثبت صورت حساب الکترونیکی نوع اول یا دوم (حسب مورد) می باشند.
| دوره عبور فروش از حد نصاب ماده (14) مکرر قانون پایانههای فروشگاهی و سامانه مؤدیان به میزان 120 میلیارد ریال در سال 1405 |
تاریخ اتمام معافیت از صدور صورتحساب الکترونیکی نوع اول یا دوم |
| عبور فروش از ابتدای سال 1405 تا پایان بهار سال 1405 | ابتدای مهر ماه سال 1405 |
| عبور فروش از ابتدای سال 1405 تا پایان تابستان سال 1405 | ابتدای دی ماه سال 1405 |
| عبور فروش از ابتدای سال 1405 تا پایان پاییز سال 1405 | ابتدای فروردین ماه سال 1406 |
| عبور فروش از ابتدای سال 1405 تا پایان زمستان سال 1405 | ابتدای تیر ماه سال 1406 |
همچنین لازم به ذکر است حد نصاب موضوع ماده (14) مکرر قانون در رابطه با پرونده های اشخاص حقیقی اعم از انفرادی یا مشارکتی برابر با مبالغ مندرج در صدر این بخشنامه به ازای هر پرونده مالیاتی خواهد بود. اشخاص ذیل فارغ از قواعد مندرج در این بخشنامه با هر میزان فروش کالا و خدمات سالانه کماکان ملزم به صدور صورت حساب الکترونیکی بوده و مشمول معافیتهای فوق الذکر نمی باشند.
-
کلیه اشخاص حقوقی موضوع فصل پنجم باب سوم قانون مالیات های مستقیم مصوب سال 1366 و اصلاحیه های بعدی آن؛
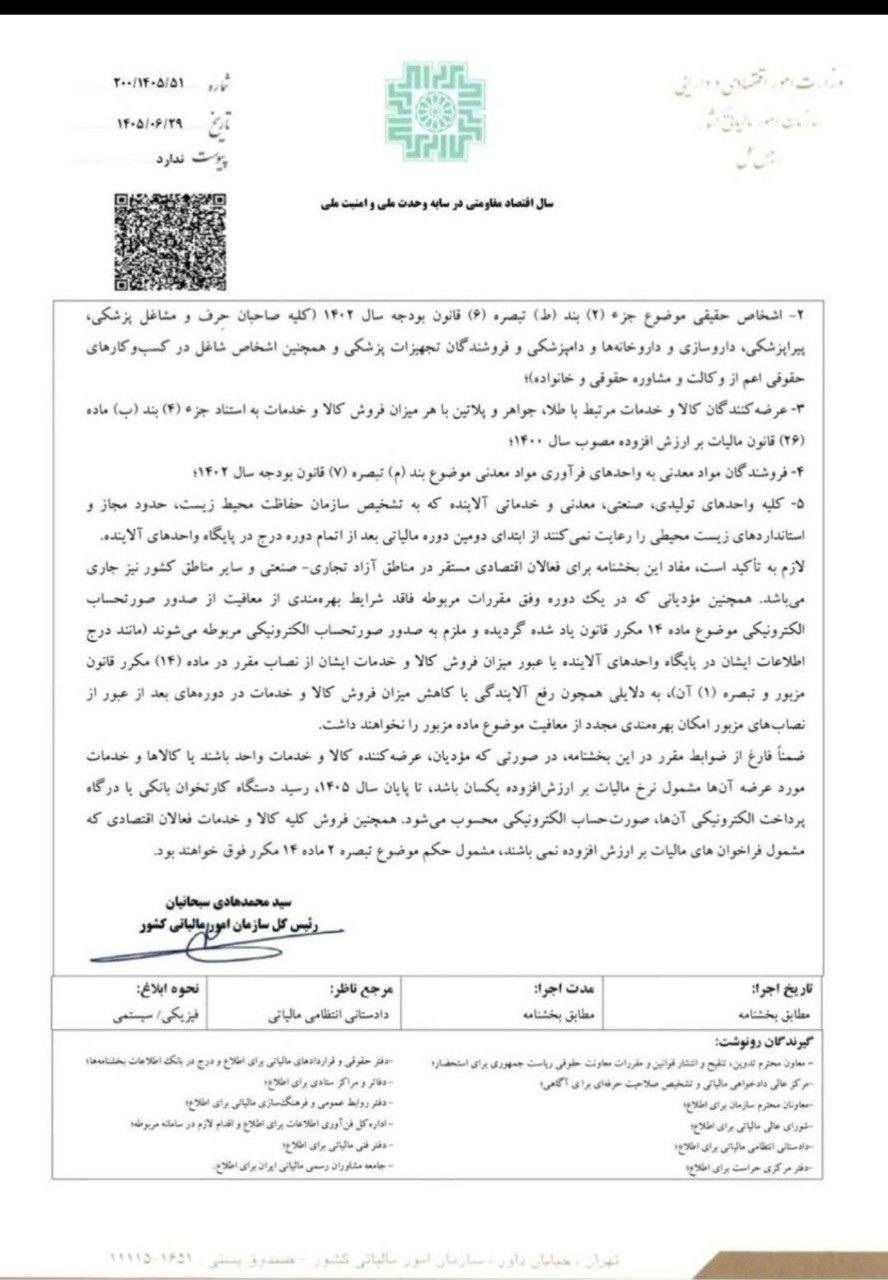
-
اشخاص حقیقی موضوع جزء (2) بند (ط) تبصره (6) قانون بودجه سال 1402 کلیه صاحبان حرف و مشاغل پزشکی، پیراپزشکی داروسازی و داروخانه ها و دامپزشکی و فروشندگان تجهیزات پزشکی و همچنین اشخاص شاغل در کسب و کارهای حقوقی اعم از وکالت و مشاوره حقوقی و خانواده)
-
عرضه کنندگان کالا و خدمات مرتبط با طلا جواهر و پلاتین با هر میزان فروش کالا و خدمات به استناد جزء (4) بند (ب) ماده (26) قانون مالیات بر ارزش افزوده مصوب سال 1400؛
-
فروشندگان مواد معدنی به واحدهای فرآوری مواد معدنی موضوع بند (م) تبصره (7) قانون بودجه سال 1402؛
-
کلیه واحدهای تولیدی صنعتی معدنی و خدماتی آلاینده که به تشخیص سازمان حفاظت محیط زیست، حدود مجاز واستانداردهای زیست محیطی را رعایت نمی کنند از ابتدای دومین دوره مالیاتی بعد از اتمام دوره درج در پایگاه واحدهای آلاینده.
لازم به تأکید است مفاد این بخشنامه برای فعالان اقتصادی مستقر در مناطق آزاد تجاری صنعتی و سایر مناطق کشور نیز جاری می باشد.
همچنین مؤدیانی که در یک دوره وفق مقررات مربوطه فاقد شرایط بهره مندی از معافیت از صدور صورتحساب الکترونیکی موضوع ماده 14 مکرر قانون یاد شده گردیده و ملزم به صدور صورتحساب الکترونیکی مربوطه میشوند (مانند درج اطلاعات ایشان در پایگاه واحدهای آلاینده یا عبور میزان فروش کالا و خدمات ایشان از نصاب مقرر در ماده (14) مکرر قانون مزبور و تبصره (1) آن به دلایلی همچون رفع آلایندگی یا کاهش میزان فروش کالا و خدمات در دوره های بعد از عبور از نصاب های مزبور امکان بهره مندی مجدد از معافیت موضوع ماده مزبور را نخواهند داشت.
ضمناً فارغ از ضوابط مقرر در این بخشنامه در صورتی که مؤدیان عرضه کننده کالا و خدمات واحد باشند یا کالاها و خدمات مورد عرضه آن ها مشمول نرخ مالیات بر ارزش افزوده یکسان باشد تا پایان سال 1405، رسید دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی آن ها صورت حساب الکترونیکی محسوب می.شود همچنین فروش کلیه کالا و خدمات فعالان اقتصادی که مشمول فراخوانهای مالیات بر ارزش افزوده نمی باشند، مشمول حکم موضوع تبصره 2 ماده 14 مکرر فوق خواهند بود.